
Contenido
Por Aldo Benjamin Quenta Florez
Economista. Analista de Inversiones y Especialista en Elliott Wave Theory. Trader senior en Blockchain e Inteligencia Artificial. Es parte del fondo Ákron & Mesón Crypto Fund, primer fondo tokenizado en la Blockchain de Latinoamérica.
Creo que dentro de unos años la mayoría de los pagos del mundo no los hará una persona. Los hará un programa que actúa en nombre de una persona.
No es ciencia ficción. Es la consecuencia obvia de algo que ya ocurre: los agentes de inteligencia artificial empiezan a decidir qué comprar, y lo que decide comprar también tiene que poder pagar.
BlackRock lo dijo en voz alta hace dos semanas. Estoy de acuerdo con la dirección. No estoy de acuerdo con el reloj. Y creo que el mercado busca el dinero donde todavía no está: en los pagos. Hoy se está cobrando en otro lado.
La idea es buena
El informe se llama The Machine-Native Economy y lo publicó el equipo de activos digitales de BlackRock el 23 de septiembre. Su argumento cabe en una línea: la IA es inteligencia nativa de las máquinas, y las stablecoins son dinero nativo de las máquinas.
Piénselo así. Un agente que compra un dato, una llamada a una API o una hora de GPU no puede llenar un formulario, esperar un día hábil a que liquide una transferencia ni pagar 30 centavos de comisión por una compra de dos. Necesita dinero que se mueva a cualquier hora, en segundos, por casi nada, y que obedezca a código.
Eso ya existe. En 2025 las stablecoins movieron 11.2 billones de dólares en volumen ajustado, más que los 10.6 billones de Mastercard. Crecieron 80% al año desde 2020, es decir, casi 19 veces. Hoy circulan más de 300,000 millones de dólares en ellas.
Del otro lado está el cómputo. BlackRock estima que la nube de Amazon, Microsoft y Google llegará a 1.1 billones de dólares en ingresos en 2030 y que el gasto acumulado en infraestructura de IA superará los 5 billones entre 2025 y 2030. Mucho de ese cómputo lo van a consumir agentes, no personas.
Cuando el costo de algo cae diez veces, aparecen usos que antes no existían. Pasó con el cómputo. Está empezando a pasar con el dinero. Sobre eso tengo poca duda.
Lo que el mercado todavía no confirma
La duda no es el destino. Es cuándo llegamos y quién cobra en el camino. Tres cosas que vale la pena decir claro:
- El volumen no es pago. De los 35 billones de dólares que se movieron en stablecoins en 2025, McKinsey y Artemis calculan que solo unos 390,000 millones fueron pagos reales: proveedores, nóminas, remesas, tarjetas. Es el 1%. Comparado con Mastercard, no es más: es el 3.7%.
- Los agentes todavía no pagan. x402, el estándar que Coinbase creó para que un agente pague dentro de una página web, liquida hoy unos 28,000 dólares al día. A finales de 2025 llegaba a un millón. Lleva una caída de 93% en el año, y un análisis de Artemis y Visa encontró que solo el 11% de su volumen histórico era actividad orgánica.
- Las finanzas tradicionales sí llegan. En junio, Mastercard lanzó un servicio para que las máquinas paguen fracciones de centavo por tarjeta, cuenta o stablecoin. Visa y Mastercard son validadoras de la nueva red de Circle y miembros de la fundación de x402. No están afuera. Están en todas las mesas.
Nada de esto invalida la tesis. Solo dice que estamos en la etapa en la que se construyen las vías y todavía no pasan trenes.
Por eso no miro a las apuestas obvias por los pagos. Circle vive de la renta de sus reservas y desde el 30 de septiembre compite con Open USD, una stablecoin sin comisiones respaldada por Coinbase, Visa y Mastercard. Coinbase cotiza a 163 veces sus ganancias esperadas.
La otra mitad de la tesis de BlackRock sí paga hoy: el cómputo. Y dos de las empresas que lo están cobrando nacieron en cripto.
Galaxy: una casa cripto que alquila megavatios
Galaxy nació como banco de inversión cripto. Hace trading, gestiona fondos y es una de las validadoras de Arc, la red de Circle. Pero lo más importante que está haciendo hoy no tiene nada que ver con tokens.
En el oeste de Texas construyó Helios, un campus de centros de datos para IA. Tiene firmados contratos de 15 años con CoreWeave por 526 MW, con ingresos promedio de más de 1,000 millones de dólares al año. La primera fase, de 133 MW, ya está en servicio y debería dejar unos 80 millones de renta por trimestre desde este tercer trimestre, con un margen operativo de más de 90%. La segunda fase, de 260 MW, empieza a entregarse en el segundo trimestre de 2027. Y le quedan unos 830 MW aprobados que todavía no ha alquilado.
Hay un detalle que me gusta. De sus 2,500 millones de dólares en caja, 1,560 millones están en stablecoins. Galaxy ya guarda su dinero en el dinero de las máquinas, y les alquila a las máquinas la casa donde viven.
Los riesgos son claros. Todo Helios depende de un solo cliente. La construcción se paga con deuda: 3,260 millones a junio, más otros 3,500 millones emitidos en julio para la segunda fase. Y el negocio cripto sigue perdiendo dinero: Galaxy perdió 85 millones en el segundo trimestre y sus activos gestionados cayeron 12%.
La acción cerró el 7 de octubre en 21.40 dólares, con una capitalización de 8,370 millones. Su máximo de 52 semanas fue 45.92; el mínimo, 16.43. Tiene más de 15,000 millones de ingresos contratados a 15 años y vale poco más de la mitad de eso. No es una comparación perfecta: los ingresos no son ganancias y hay que restar la deuda. Pero el orden de magnitud dice algo.
Gráfico 1. Galaxy Digital (GLXY), análisis técnico.
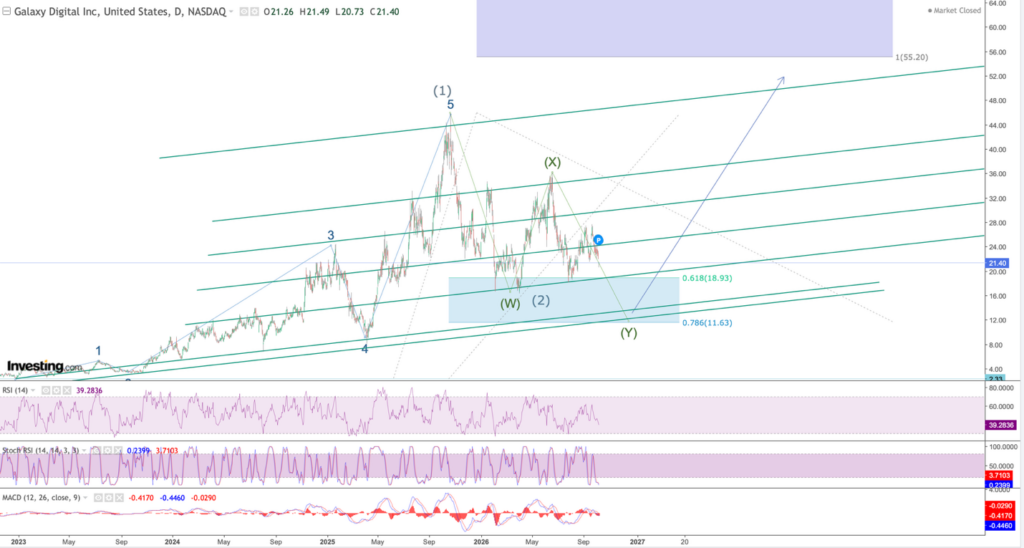
Gráfico 1. Galaxy Digital (GLXY), análisis técnico.
IREN: el minero que ya gana más con IA que con bitcoin
IREN pasó años minando bitcoin. En el trimestre que cerró en junio ocurrió algo que vale la pena marcar: por primera vez, su nube de IA facturó más que la minería. 70.5 millones de dólares contra 66.7.
Es el principio, no el final. En todo su año fiscal la IA aportó 129 de 707 millones de ingresos. Pero a fines de agosto ya operaba a un ritmo anual de 1,000 millones, y tiene 4,000 millones anuales contratados para la capacidad que espera tener funcionando al 31 de diciembre. Su capacidad de 2026 está casi toda vendida. Firma contratos de tres años a más de 20 millones por megavatio, que se pagan solos en unos dos años.
Microsoft es el cliente ancla. IREN ya le entregó el primero de cuatro despliegues de 50 MW en Childress, Texas, financiado con 3,600 millones de deuda de grado de inversión al 6%.
Pero aquí el reloj corre rápido, y en las dos direcciones. IREN perdió 684 millones en el trimestre, sobre todo por 450 millones de deterioro de activos, y la acción cayó 15% tras los resultados. Para crecer tomó otros 2,800 millones de deuda, parte al 9%. Si un cliente grande se retrasa, el apalancamiento se nota.
La acción cerró el 7 de octubre en 38.69 dólares, a la mitad de su máximo de 52 semanas, 76.87; el mínimo fue 28.93. Vale 15,250 millones: unas 3.8 veces lo que ya tiene contratado por año.
Gráfico 2. IREN (IREN), análisis técnico.
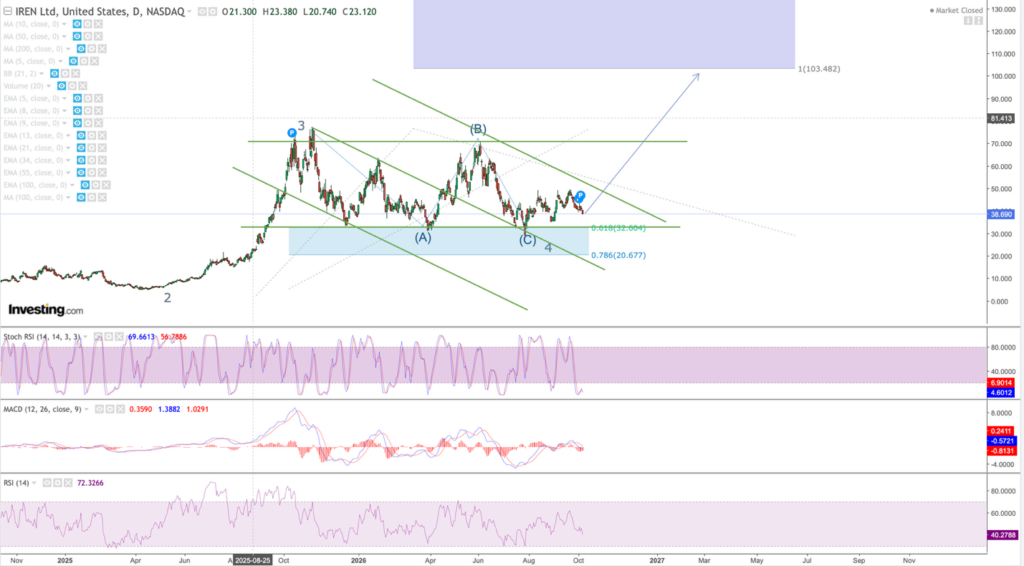
Gráfico 2. IREN (IREN), análisis técnico.
La promesa y la factura
La pregunta no es si las máquinas van a pagar. Van a pagar, y probablemente más rápido de lo que la mayoría espera una vez que el uso despegue.
Pero hoy las máquinas todavía tienen poco que pagarse entre ellas. Lo que sí consumen, y mucho, es cómputo y electricidad. Esa factura ya existe, y la están cobrando empresas que el mercado todavía clasifica como cripto.
Así que vale la pena preguntarse: ¿está comprando la promesa o la factura?
Los pagos de las máquinas son la promesa. El cómputo de las máquinas es la factura.
Este artículo no es una recomendación de inversión. Describe por qué estos negocios merecen estar en el radar, no una predicción de precio. Precios al cierre del 7 de octubre de 2026.
Fuentes
- BlackRock — The Machine-Native Economy
- McKinsey y Artemis — pagos reales con stablecoins
- Mastercard — resultados 4T25
- Daniel McGlynn — volúmenes reales de x402
- CoinDesk — fundación x402
- Mastercard — Agent Pay for Machines
- CoinDesk — Open USD en vivo
- Galaxy — resultados 2T26 (SEC)
- Galaxy — fase I de Helios
- IREN — resultados del año fiscal 2026
- SaaSRise — caída de IREN tras resultados
- StockAnalysis — GLXY
- StockAnalysis — IREN
- StockAnalysis — COIN
- CryptoTicker — calendario de la GENIUS Act
Síguenos en Google Noticias para mantenerte informado

