
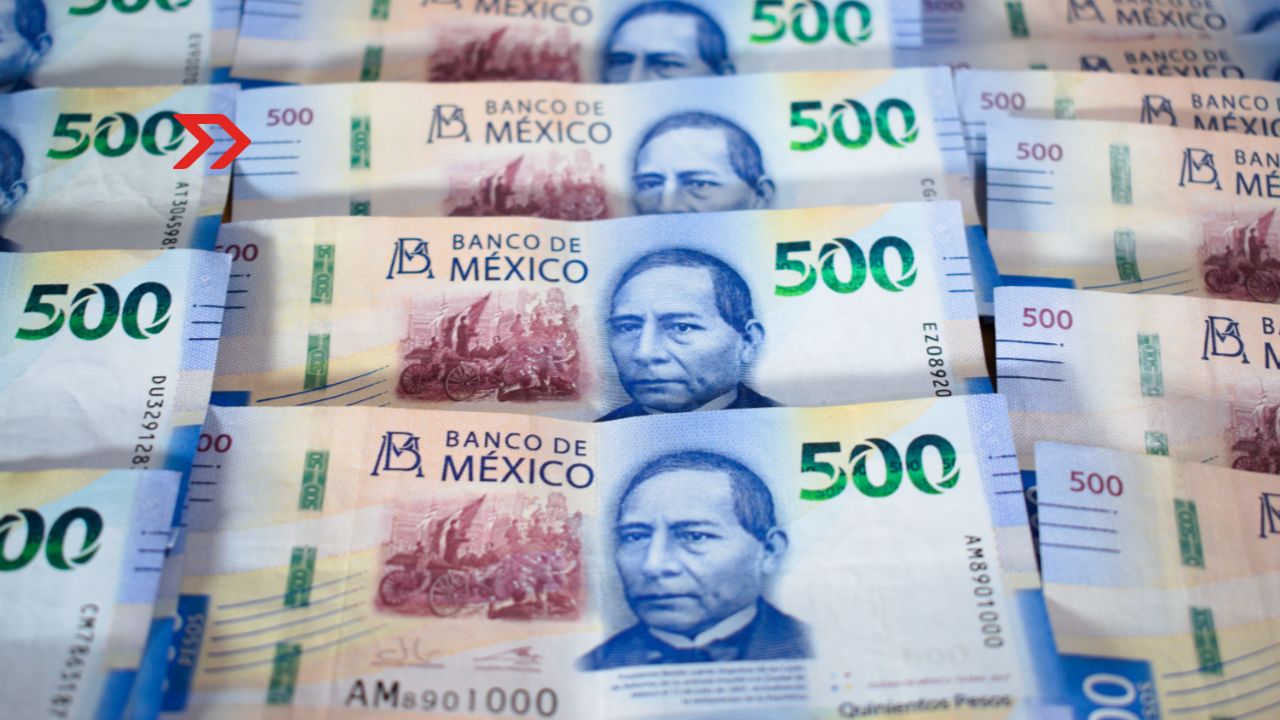
México gastará más de 10.6 billones de pesos en 2027, una cantidad que supera cualquier presupuesto anterior. Sin embargo, el gobierno federal no contará con ingresos propios suficientes para cubrir sus compromisos y tendrá que recurrir nuevamente al endeudamiento.
La ley de ingresos contempla alrededor de 1.48 billones de pesos provenientes de financiamiento, equivalentes a casi el 14 por ciento del total. El problema no es únicamente cuánto dinero necesita el gobierno, sino cuánto tiempo puede seguir gastando por encima de sus ingresos.
La deuda pública no es un fenómeno exclusivo de la actual administración. Durante el gobierno de Felipe Calderón pasó de 28.2 a 35.6 por ciento del PIB, con Enrique Peña Nieto llegó a 43.6 por ciento y al término del sexenio de Andrés Manuel López Obrador alcanzó aproximadamente 52%.
Para 2027, las estimaciones oficiales la sitúan cerca del 55 por ciento del PIB. La diferencia es que ahora el costo financiero de esas obligaciones absorberá alrededor de 1.57 billones de pesos anuales, recursos que no podrán destinarse a hospitales, escuelas, seguridad o infraestructura.
México tiene, además, un problema estructural de recaudación. De acuerdo con la OCDE, sus ingresos tributarios representan alrededor del 18 por ciento del PIB, frente a un promedio superior al 34 por ciento entre los países miembros del organismo.
La comparación parece justificar una reforma fiscal, pero oculta una realidad: mientras millones de personas permanecen en la informalidad, los trabajadores asalariados y las empresas formales cumplen con obligaciones que difícilmente pueden eludir. Para buena parte de las clases medias, la carga fiscal está lejos de parecer reducida.
A ello se suma la calidad de los servicios públicos. Muchas familias pagan impuestos y contribuciones sociales, pero también deben contratar seguros médicos, pagar colegiaturas privadas o destinar recursos adicionales a su seguridad.
En la práctica, terminan financiando dos veces servicios esenciales. El Estado recauda, pero no siempre proporciona una contraprestación que corresponda a las expectativas de quienes sostienen buena parte de sus ingresos.
Una reforma fiscal que aumente la contribución de las grandes fortunas, revise los privilegios tributarios y combata la evasión podría ampliar los ingresos sin trasladar toda la carga a los contribuyentes cautivos. Sin embargo, cualquier propuesta enfrenta un obstáculo que va más allá de las cifras: la credibilidad.
Los casos de corrupción y las irregularidades en el manejo de recursos públicos, como las investigadas en Segalmex, han debilitado la confianza en las instituciones. Antes de pedir mayores contribuciones, el gobierno tendrá que administrar con transparencia lo que ya recibe.
El problema tampoco se resuelve únicamente castigando la corrupción o cobrando más impuestos. En los últimos años se han multiplicado los programas sociales y ampliado sus beneficiarios sin que ese crecimiento haya estado acompañado de un aumento suficiente de los ingresos públicos para garantizar su sostenibilidad.
Los apoyos pueden responder a necesidades legítimas, pero convertirlos en obligaciones presupuestales crecientes sin asegurar su financiamiento condiciona las finanzas públicas durante décadas. Endeudarse para construir infraestructura productiva puede tener beneficios a largo plazo; hacerlo para sostener compromisos permanentes sin ingresos suficientes reduce el margen de maniobra de las siguientes administraciones.
Durante sexenios, los gobiernos de distintos partidos han recurrido al endeudamiento sin resolver las debilidades de recaudación ni las deficiencias de los servicios públicos. Hoy el debate sobre una reforma fiscal resulta cada vez más inevitable, pero también la exigencia de rendición de cuentas.
Los mexicanos no solamente necesitan saber cuánto más tendrán que aportar, sino qué garantías existen de que esos recursos serán utilizados correctamente. La factura de vivir a crédito no la pagan los gobiernos que contratan la deuda, sino los ciudadanos de hoy y las generaciones que vendrán.
La fragilidad digital de la infraestructura moderna
La reciente cadena de sacudidas tecnológicas que ha sacudido a Estados Unidos, comenzando con la masiva interrupción de los sistemas de la Administración Federal de Aviación (FAA) que paralizó el espacio aéreo, pasando por caídas globales en servicios esenciales como Microsoft y culminando en fallos generalizados en gigantes de la banca en línea como JPMorgan Chase, Bank of America y Wells Fargo, no es un conjunto de anécdotas aisladas.
Si bien las autoridades y las corporaciones involucradas se han apresurado a descartar intencionalidades maliciosas o ciberataques directos, atribuyendo los incidentes a fallos de software, errores de actualización o saturación de servidores, la lectura de fondo es profundamente inquietante.
Independientemente de que estemos ante sabotajes coordinados o ante la cruda demostración de la propia ineptitud técnica interna, el resultado es exactamente el mismo: la infraestructura crítica de las naciones más desarrolladas camina sobre una cuerda floja.
El sector financiero contemporáneo ya no se compone de bóvedas de acero y transacciones físicas en ventanilla; vive inmerso en una red hiperconectada de la nube, algoritmos de procesamiento en tiempo real y pasarelas de pago instantáneas, entonces, ¿de qué se trata este colapso?.
Que todo esto se produzca apenas días después de que el tráfico aéreo estadounidense quedara en tierra expone una peligrosa verdad: los cimientos de la economía y la movilidad global dependen de un oligopolio tecnológico sumamente frágil. Un error de código, una actualización defectuosa o una vulnerabilidad desatendida bastan para lograr lo que antaño requeriría ejércitos enteros o campañas bélicas prolongadas: paralizar un país.
La narrativa corporativa de que “no hay evidencia de un ciberataque” tiende a ofrecer un alivio temporal que roza la irresponsabilidad. Para el usuario que no puede acceder a sus fondos, y para la economía que ve frenadas sus operaciones, la semantics de si la caída fue provocada por un grupo de hackers patrocinados por un Estado extranjero o por una negligencia en el control de calidad de una actualización de software es irrelevante.
Si los sistemas financieros más robustos del planeta pueden ser puestos de rodillas de manera sucesiva por fallos operativos, la ventana de oportunidad para la delictiva cibernética es aterradora. Los adversarios geopolíticos y los grupos de ransomware observan esto no como un fallo fortuito, sino como un mapa detallado de las debilidades sistémicas del bloque occidental.
La ola de incidentes recientes debe funcionar como una llamada de atención urgente para los gobiernos y los consejos de administración de la banca internacional. La eficiencia extrema y la centralización digital, impulsadas por la reducción de costos y la automatización, han eliminado los márgenes de seguridad humana y los sistemas de respaldo analógicos.
Los negocios financieros ya no solo compiten por ofrecer la mejor experiencia de usuario o la aplicación más rápida; su viabilidad geopolítica y comercial depende estrictamente de su ciberresiliencia. Es imperativo replantear los marcos regulatorios para exigir auditorías de infraestructura más estrictas, diversificación de proveedores tecnológicos y, sobre todo, la obligatoriedad de planes de contingencia descentralizados que permitan a la economía seguir latiendo cuando la nube global se apaga.
De lo contrario, seguiremos asistiendo a una era en la que la mayor amenaza para la estabilidad financiera mundial no proviene de las crisis de los mercados, sino de la implosión de sus propios códigos a partir de la Inteligencia Digital.
El inventario de vivienda en la CDMX sigue contrayéndose
La aparente contradicción que muestra hoy el mercado de vivienda nueva en la Zona Metropolitana del Valle de México sigue enviando señales mixtas. De acuerdo con el Informe de Coyuntura del 3T2026 de la consultora inmobiliaria Tinsa México by Accumin, aunque las ventas registraron un repunte trimestral de 6.6% durante el tercer trimestre de 2026, el volumen anual aún se mantiene 1.2% por debajo del observado un año antes. Es decir, hay indicios de recuperación, pero todavía insuficientes para hablar de una expansión sostenida del mercado.
Lo que sí parece avanzar sin pausa es el agotamiento de la oferta. El inventario disponible cayó 12.9% anual y la entrada de nuevos proyectos no logra compensar la salida de desarrollos que ya vendieron todas sus unidades. La existencia de 972 proyectos activos podría parecer un dato sólido, pero cuando 90 desarrollos abandonan el mercado por agotamiento de inventario y solo ingresan 79 nuevos, queda claro que la reposición de oferta avanza a un ritmo menor que su absorción.
Este desequilibrio ayuda a explicar por qué los precios continúan creciendo incluso en un contexto donde las ventas no muestran un avance anual significativo. En un mercado tradicional, una menor demanda suele presionar los precios a la baja. Sin embargo, en la ZMVM sucede lo contrario: la escasez de nuevos proyectos y la reducción del stock disponible pesan más que la ligera contracción de la demanda. A ello se suman factores estructurales como el incremento en los costos de construcción, los ajustes salariales, la tramitología y las restricciones de densidad.
El resultado es un mercado que sigue encareciéndose. El precio promedio alcanzó los $56,785 pesos por metro cuadrado, con un crecimiento anual de 9.3%, mientras zonas como el Centro registran alzas de hasta 14.2%. La lección es clara: la recuperación del mercado no dependerá únicamente de vender más viviendas, sino de generar las condiciones para que la oferta vuelva a crecer. De lo contrario, la escasez seguirá siendo el principal motor de los precios y uno de los mayores desafíos para la accesibilidad habitacional en la región.
Síguenos en Google Noticias para mantenerte enterado