
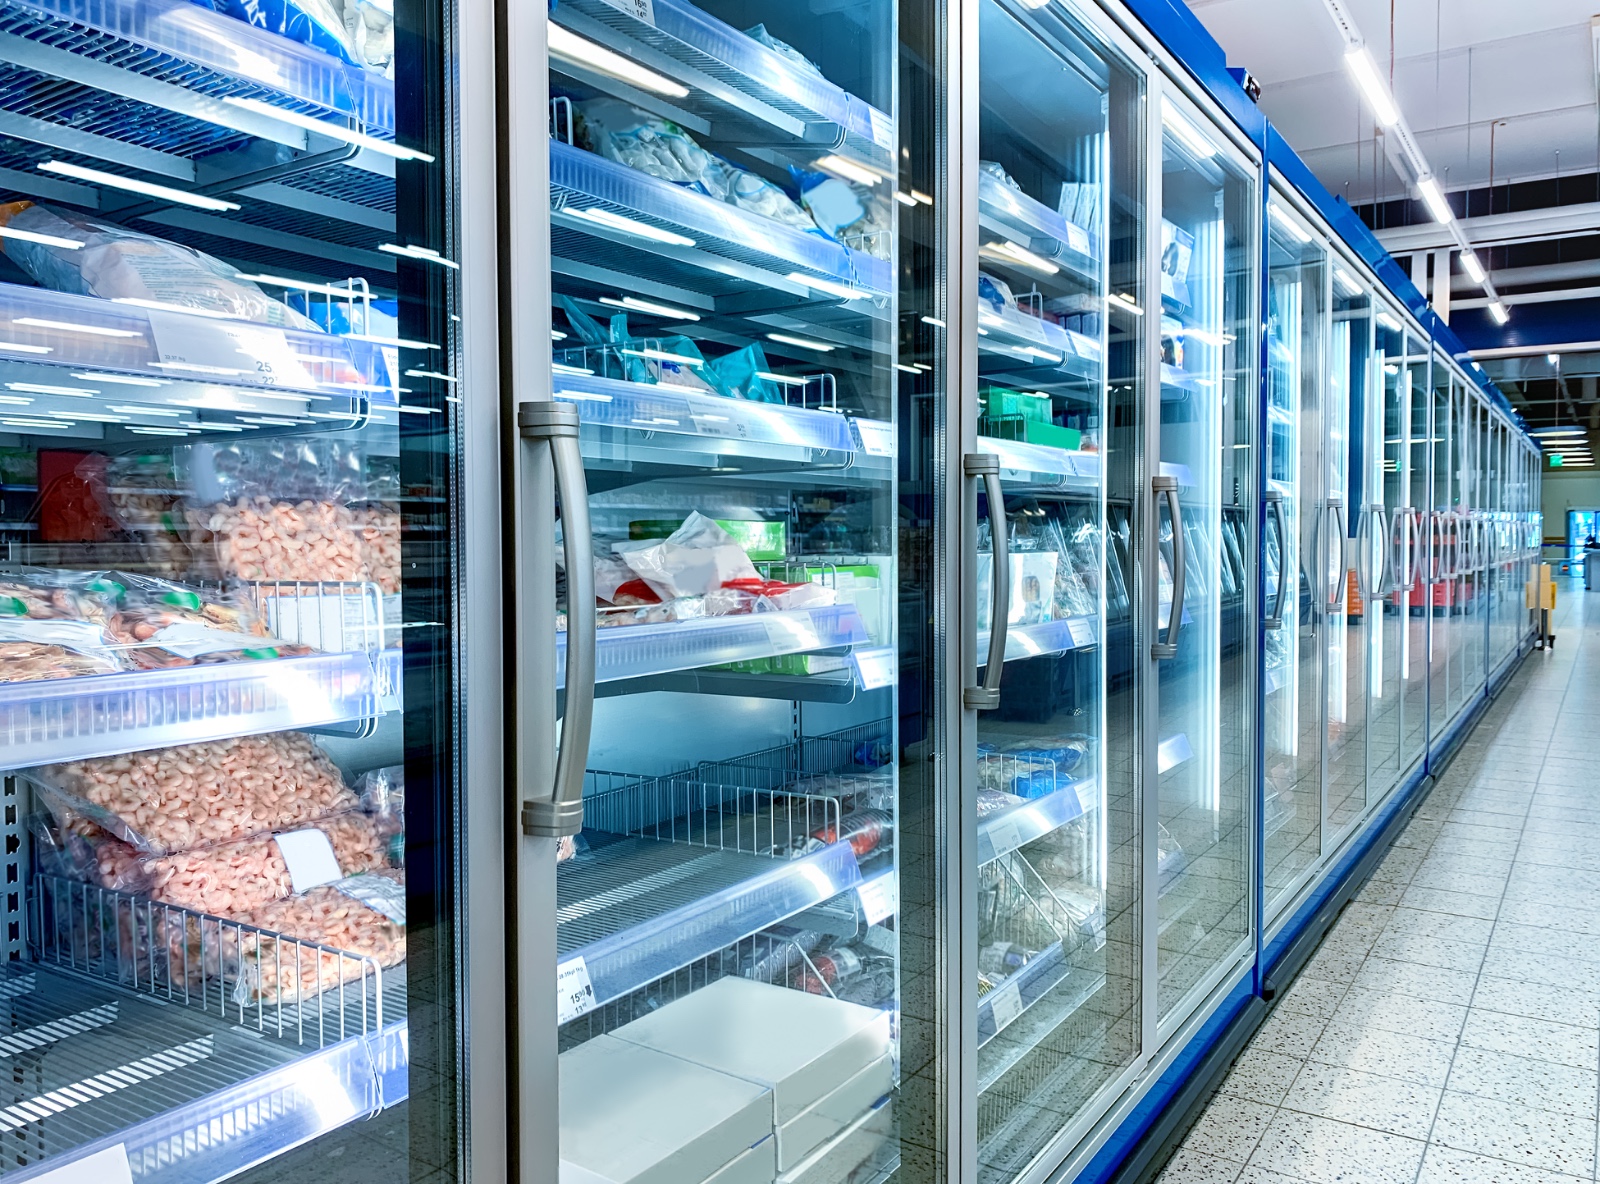
La industria mexicana de climatización, ventilación y refrigeración vive un momento de crecimiento acelerado gracias al nearshoring y la expansión de centros de datos, pero enfrenta el desafío de operar con una capacidad instalada cercana a su máximo.
La industria mexicana de refrigeración, ventilación y climatización (HVACR) se consolida como una de las más relevantes a escala global, impulsada por el auge del nearshoring, la expansión manufacturera y el crecimiento de sectores estratégicos como los centros de datos. Actualmente, México se encuentra entre los tres mayores exportadores mundiales de equipos de refrigeración y climatización, mientras que el mercado nacional podría alcanzar un valor de 183 mil millones de pesos al cierre de 2026, equivalente a cerca del 0.57% del Producto Interno Bruto (PIB).
De acuerdo con MUNDI, firma especializada en financiamiento para comercio internacional, la rama de fabricación de equipo de aire acondicionado, calefacción y refrigeración industrial y comercial registró un crecimiento de 40.3% entre enero y julio de 2026, al pasar de 5 mil 434 millones a 7 mil 623 millones de pesos.
Este desempeño refleja una demanda creciente tanto en el mercado nacional como en el extranjero. Las exportaciones del sector superan los 10 mil millones de dólares al año y Estados Unidos concentra más de 7 mil 500 millones de dólares de esas ventas. Además, más de la mitad del valor exportado corresponde a contenido nacional, incluyendo materiales, procesos industriales y mano de obra especializada.
La industria cuenta con 674 unidades económicas activas en el país, con presencia destacada en Nuevo León, Chihuahua y Jalisco, y genera alrededor de 600 mil empleos directos e indirectos. Su impacto se extiende a sectores clave como la manufactura, el comercio minorista y los servicios de salud, que dependen de sistemas eficientes para mantener cadenas de frío y operaciones críticas.
Sin embargo, el crecimiento también ha evidenciado nuevos retos. La acelerada relocalización de empresas y la proliferación de centros de datos han elevado la demanda de infraestructura térmica al punto de que la industria ya opera con una utilización de capacidad instalada de 93.6%, uno de los niveles más altos dentro del sector manufacturero nacional.
Para Carlos Missirian, vicepresidente de Desarrollo de Negocios de MUNDI, el sector se ha convertido en un componente esencial de las cadenas productivas más exigentes. “La industria del acondicionamiento del aire, refrigeración, ventilación y calefacción en México va más allá del ensamble regular, es más bien manufactura con alto contenido nacional al servicio de las cadenas de suministro más exigentes del país, que no admiten interrupciones en la cadena de frío”, afirmó.
Entre las compañías que participan en este dinamismo se encuentra Metalfrio Solutions, fabricante con sede en Celaya, Guanajuato, que por más de seis décadas ha desarrollado soluciones de refrigeración comercial para las industrias de bebidas, alimentos congelados y consumo masivo.
De acuerdo con Josué González, director de Finanzas de Metalfrio Solutions, el potencial del nearshoring trasciende el aumento de la producción. “La oportunidad con el nearshoring va más allá de incrementar su capacidad de manufactura. El verdadero diferencial está en desarrollar soluciones integrales que combinen calidad, tecnología, conectividad y servicios para responder a las necesidades de nuestros clientes internacionales”, destacó.
Aunque el panorama es favorable, las empresas del sector enfrentan retos financieros derivados de los ciclos de producción y cobro. Los fabricantes deben invertir en materiales, energía y mano de obra especializada semanas antes de recibir el pago por sus productos, una situación que puede limitar su crecimiento si no cuentan con acceso oportuno a financiamiento.
Además, la actividad productiva presenta una marcada estacionalidad. La producción de la rama 3334 puede ser hasta 73% superior en mayo respecto a diciembre, mientras que durante 2026 se registraron caídas anuales en algunos meses, reflejando la presión que existe cuando los ciclos de demanda y liquidez no coinciden.
Para los expertos, el futuro de la industria dependerá de su capacidad para expandir infraestructura, incorporar tecnología y mantener condiciones financieras adecuadas para atender una demanda cada vez mayor. Con el crecimiento esperado del mercado de refrigeración comercial en Norteamérica durante los próximos años, México tiene la oportunidad de fortalecer su posición como proveedor estratégico de la región y convertir al sector HVACR en uno de los pilares de su desarrollo industrial.