
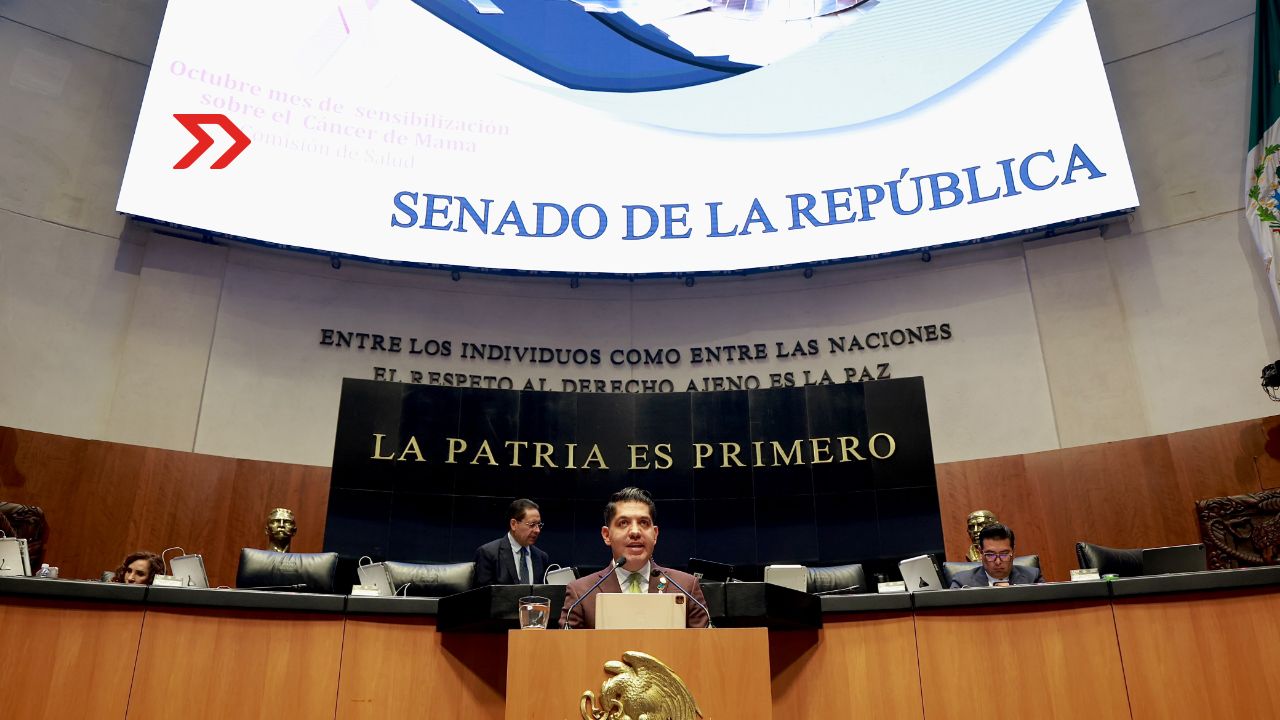
El Senado de la República aprobó una reserva al artículo 78-E de la Ley del Impuesto sobre la Renta (ISR) para incorporar al mecanismo de excepciones condiciones económicas y regulatorias específicas a la industria automotriz terminal y a las empresas autorizadas para el expendio, distribución y comercialización de gasolinas y diésel.
La reserva fue presentada por el senador Emmanuel Reyes Carmona, presidente de la Comisión de Economía, y suscrita por el senador, Ignacio Mier Velazco.
Suscríbete a Mundo Ejecutivo para leer contenido exclusivo y recibir beneficios
¿Qué modifica la reserva?
El artículo 78-E establece mecanismos de control sobre las deducciones autorizadas y las pérdidas fiscales de grandes contribuyentes, aplicables a empresas con ingresos acumulables superiores a 50 millones de pesos.
La reserva incorpora excepciones para que las nuevas restricciones no afecten a compañías dedicadas al ensamble y fabricación de vehículos, principalmente para exportación, ni a distribuidoras y comercializadoras de combustibles.
Con esta modificación se busca evitar que el régimen de control fiscal aplique de manera uniforme a sectores cuya operación depende de esquemas como el depósito fiscal y de actividades reguladas de venta de gasolinas y diésel.
Los senadores argumentaron que la norma general busca combatir la evasión y las prácticas abusivas, pero que ciertos sectores requieren excepciones objetivas por su naturaleza económica y fiscal.
Impacto esperado
Para la industria automotriz, la reserva pretende dar certidumbre a las inversiones y mitigar posibles efectos negativos sobre la producción y el ensamble de vehículos.
Para el sector de combustibles, busca que las empresas autorizadas en la cadena de expendio, distribución y comercialización de gasolinas y diésel no queden sujetas a las mismas limitaciones que el artículo impone a otros grandes contribuyentes.
Certeza para producir y abastecer
Al defender la reserva ante el Pleno, Reyes Carmona señaló que la equidad tributaria permite reconocer diferencias objetivas entre actividades económicas.
Señaló que las empresas automotrices bajo depósito fiscal operan con autorizaciones, controles y obligaciones aduaneras específicas, en condiciones comparables a las de las empresas maquiladoras que ya estaban contempladas en el artículo 78-E.
El senador destacó que la industria automotriz genera actividad manufacturera, exportaciones, cadenas de proveeduría y empleos formales.
Por ello, dijo, las reglas fiscales deben dar claridad y certeza a las inversiones y ser congruentes con la política industrial que busca preservar capacidades productivas y atraer líneas de producción a México.
En lo que respecta a las empresas de gasolina y diésel, expuso que enfrentan permisos, controles volumétricos, obligaciones de información y supervisión permanente, además de costos de adquisición elevados respecto de sus ingresos.
En ese contexto, una proporción alta de deducciones puede reflejar la operación ordinaria del negocio y no, por sí sola, una práctica de evasión o abuso. La medida también es congruente con la estrategia para estabilizar los precios de la gasolina regular y el diésel.
“La reserva que propongo no elimina obligaciones fiscales, no reduce la fiscalización ni crea una exención del ISR. Busca que el mecanismo antiabuso opere donde realmente existe el riesgo que pretende corregir, sin generar distorsiones sobre sectores estratégicos y altamente regulados”, precisó Reyes Carmona.
Con esa modificación, la minuta de reforma fiscal regresó a la Cámara de Diputados, donde deberá ser analizada y dictaminada nuevamente por la Comisión de Hacienda y Crédito Público.
Síguenos en Google Noticias para mantenerte enterado